

Elige el caso que más se aproxime a tu reclamación

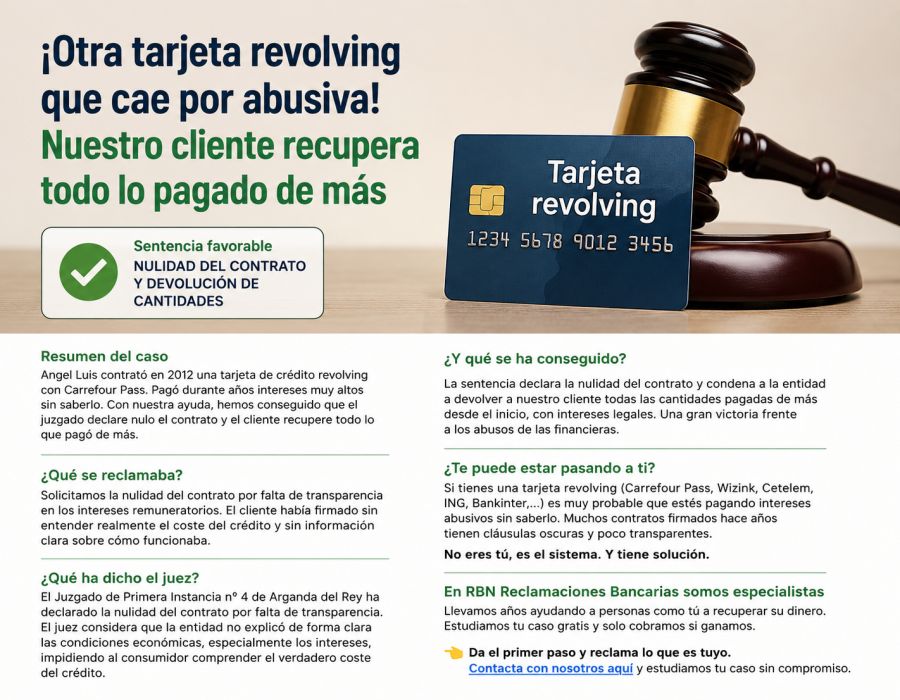
El Juzgado de Primera Instancia nº 4 de Arganda del Rey ha declarado nulo el contrato de una tarjeta revolving de Carrefour porque la entidad no explicó de forma clara cómo funcionaba realmente este tipo de crédito. ¿El resultado? Nuestro cliente, Ángel, solo tendrá que devolver el capital que realmente utilizó y recuperará todo lo que pagó de más en intereses y comisiones.
Ángel contrató su tarjeta revolving en 2012. Como ocurre con miles de consumidores, utilizaba la tarjeta y pagaba cómodas cuotas mensuales sin sospechar que gran parte de ese dinero apenas reducía la deuda.
En este caso, la TAE del contrato era del 21,99 %. El juez analizó primero si ese interés era usurario, pero concluyó que no superaba el límite que actualmente fija la jurisprudencia del Tribunal Supremo para declarar la usura.
¿Significa eso que Carrefour ganó el juicio? En absoluto.
Aunque descartó la usura, el juzgado fue mucho más allá y examinó si el contrato era transparente.
La respuesta fue un rotundo no.
La sentencia explica que el consumidor nunca recibió una información clara sobre el funcionamiento de la tarjeta revolving ni sobre sus consecuencias económicas. Tampoco se le explicó que elegir cuotas bajas podía hacer que la deuda se prolongara durante años mientras seguía pagando intereses una y otra vez.
Por si fuera poco, el contrato estaba redactado con una letra tan diminuta que, según recoge literalmente la sentencia, era prácticamente ilegible y no permitía al consumidor conocer realmente las condiciones que estaba firmando.
En otras palabras: firmar un contrato no significa que te hayan informado correctamente.
La sentencia declara la nulidad del contrato de la tarjeta revolving por falta de transparencia.
Esto supone que Ángel únicamente deberá devolver el dinero que realmente utilizó de la tarjeta.
Todo lo que haya pagado por encima de ese capital —intereses, comisiones o cualquier otro concepto— deberá ser devuelto por la entidad, junto con los intereses legales correspondientes.
Aquí viene la sorpresa.
Muchas personas creen que solo pueden reclamar si su tarjeta tiene un interés "escandaloso". Pero esta sentencia demuestra justo lo contrario.
Aunque el interés no sea considerado usurario, el contrato puede ser nulo si la entidad no explicó de forma clara cómo funcionaba el crédito o si el consumidor no pudo comprender realmente las consecuencias económicas de lo que estaba firmando.
Y seamos sinceros: ¿quién se lee un contrato escrito con letra microscópica mientras está en una tienda, un supermercado o un concesionario esperando para terminar la compra?
Cada sentencia como esta confirma que muchas entidades financieras comercializaron tarjetas revolving sin ofrecer la información que exige la ley.
En RBN Reclamaciones Bancarias somos especialistas en este tipo de procedimientos y estudiamos cada contrato de forma individual para comprobar si existen motivos para reclamar, ya sea por usura, por falta de transparencia o por ambas.
Si tienes o has tenido una tarjeta revolving, es muy posible que puedas reclamar sin saberlo.
No dejes que siga pasando el tiempo comprobaremos si, como le ha ocurrido a Ángel, también puedes recuperar el dinero que nunca debiste pagar.