


El sector del crédito al consumo lleva experimentando un crecimiento espectacular en los últimos años.
Nunca ha sido tan sencillo en este país que te concedan un crédito, porque no hace falta ni ir al banco a pedirlo: te lo ofrecen directamente en el Mediamarkt al comprar ordenador, en Zara o Mango al comprar ropa, en el Conforama o el Ikea al comprar un sofá, o como en el presente caso, en el concesionario al comprar el coche.
La comercialización de créditos en masa a buen seguro les reportará a las entidades bancarias lucrativos y jugosos beneficios en sus cuentas de resultados, pero está siendo a costa de un incumplimiento flagrante de la normativa de crédito al consumo, que se ha visto completamente desbordada por las agresivas prácticas comerciales que las entidades financieras, en este caso, a través de los concesionarios que actúan como intermediarios.
Pues que la TAE de estos préstamos no refleja su coste real, ya que las financieras no están incluyendo los seguros que sistemáticamente les vienen exigiendo contratar a los clientes.
Estas financiaciones son ofrecidas -cuando no exigidas- por los comerciales de los concesionarios, en el marco del típico proceso de venta del vehículo, que se suelen centrar única y exclusivamente en las prestaciones y características del vehículo, su precio, plazo de entrega, plazos de garantías, ayudas y subvenciones públicas por la renovación del vehículo y la aplicación de descuentos promocionales.
Entre los numerosos descuentos ofrecidos, los comerciales -personas perteneciente al mundo del motor y completamente ajena al sector bancario- suelen exigir que el vehículo sea financiado a través de un préstamo y que se contrate uno o varios seguros.
Pues bien, las primas de seguro que las financieras exigen a sus clientes y que encarecen la financiación hasta un 50%, no vienen reflejados en el cálculo de la TAE, tal y como exige la normativa bancaria.
Desde luego, de conformidad con la normativa de consumidores los préstamos son nulos ya que los clientes no pueden llegar a representarse la carga real que están asumiendo, al no reflejar la TAE el coste efectivo.
En estos casos, no se tiene derecho a reclamar. El fundamento que ampara la reclamación es la normativa de consumidores, que no aplica cuando se trata, por ejemplo, de una furgoneta que adquiere un autónomo para su actividad.
También. Las financieras están cobrando comisiones de más de un 3%, cuando el Tribunal Supremo viene fijando que más de un 1,5% ya es desproporcionado y abusivo. Así que también se están anulando.
También la reclamamos. Al venir en la letra pequeña del contrato y no estar incluido en el cálculo de la TAE se anula por falta de transparencia.
Os ponemos un ejemplo para que podáis averiguarlo. Simplemente tienes que ir a la primera hoja del préstamo:
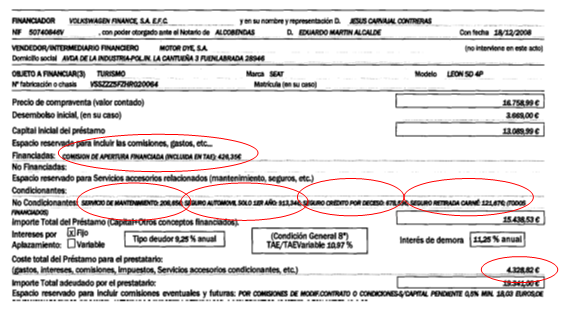
Como podéis ver, a este cliente le cobraron:
- 426,35 € por una comisión de apertura.
- 208,65 € por una garantía extra de servicio de mantenimiento.
- 913 44 € por el seguro del automóvil que le obligaron a contratar el primer año.
- 678,53€ por un seguro por deceso.
- 121,67€ por un seguro de retirada de carné.
Teniendo cuenta los intereses, en este caso reclamamos 4328,82 € a la financiera.
El Tribunal Supremo todavía no se ha pronunciado, pero el criterio de los Juzgados es favorable al consumidor, anulando este tipo de contratos.
Sí. El cliente tiene derecho a que le devuelvan todos los intereses, primas de seguros y comisiones que le han estado cobrando, aunque el préstamo fuese ya pagado hace años.
El derecho a reclamar es imprescriptible, ya que la nulidad por falta de transparencia es una nulidad de pleno derecho, que no prescribe nunca.
No cobramos ninguna cantidad por anticipado.
Solamente cobramos al final de la reclamación, siempre y cuando el cliente haya recuperado su dinero, un 20% del total recuperado.
Si el cliente no recupera nada, nosotros no cobramos nada.
Es nuestro compromiso con toda la clientela.
Para iniciar el procedimiento, el cliente nos tiene que firmar una autorización para poder reclamar en su nombre.
Con esta autorización, enviamos un requerimiento extrajudicial a la financiera de turno, que en un plazo aproximado de un mes, contesta rechazando la reclamación, por lo que se interpone la demanda judicial.
El procedimiento en el Juzgado es muy sencillo: demanda, contestación, juicio y sentencia.
En el juicio acude un perito contratado por el despacho –nos encargamos nosotros mismos del pago de sus honorarios- y que confirma que la TAE del préstamo no refleja el coste real de la financiación.
Desde que se inicia la reclamación extrajudicial hasta que el Juzgado dicta sentencia, pueden pasar aproximadamente unos 10 meses, depende del Juzgado que toque, de la época del año en que se interponga la demanda, etc.